Category: 保険業 ボヤキ
-

🎉 お子様のご誕生を控えてる、またはご誕生した方へ! お子様が生まれたら、「将来のお金」に関する不安と期待でいっぱいではないでしょうか?子育て世帯にとって、「生命保険」で家族の生活を守り、「資産運用」で教育資金を増やすための戦略は車の両輪です。 この記事では、0歳からできる最も効果的で合理的な備え方を徹底解説します! 🛡️ ステップ1:親の保障を固める!生命保険の優先順位 お子様の誕生後、最も優先すべきは「親(主に稼ぎ手)に万が一があった時の備え」です。 1. 家族の生活費と教育費を守る「死亡保障」 お子様が独立するまでの期間に大きな保障を低コストで確保するには、収入保障保険や定期保険が最適です。 • 収入保障保険:万が一の際、残された家族に毎月決まった額が給付されます。時間の経過とともに受け取れる保険金が減るため、合理的に保険料を抑えられます。 2. 働く力を守る「就業不能保険」 死亡リスクだけでなく、病気やケガで働けなくなった場合、長期的な収入減が家計を直撃します。就業不能保険は、このリスクから家計を守るための重要なセーフティネットです。 💰 ステップ2:教育資金を貯める!「新NISA」活用術 お子様の教育資金準備は、「長期・積立・分散」のメリットを最大限に活かせる親名義の「新NISA」を中心に考えるのが今の主流です。 📈 0歳から新NISAを始めるべき理由 • 最大のメリットは非課税:運用益が全額非課税になるため、税金で引かれることなく効率的に資金を増やせます。 • 長期投資の恩恵:大学入学までの約18年間という長い期間を確保でき、複利効果とリスク分散効果を高められます。 • 柔軟な引き出し:いつでも売却・引き出しが可能なので、教育資金が必要になったタイミングで柔軟に対応できます。 🔑 おすすめ戦略:併用でバランスを取る 「確実に貯める」学資保険と、「積極的に増やす」新NISAを組み合わせるのが最も堅実です。 • 学資保険:最低限必要な入学金など、ベースとなる資金を確実に確保。 • 新NISA:インフレ対策と上乗せの教育資金を、親名義で運用。 🧐 未成年口座・贈与信託は必要? 親名義の新NISA枠(1,800万円)を使い切った後や、特定の目的がある場合に検討する選択肢です。 1. 未成年口座(通常の投資口座) • 親の新NISA枠を超える資金を運用したい場合に検討します。 • 運用益に約20%の税金がかかるため、親の新NISAより効率は劣ります。 • ⚠️ 贈与税と名義預金:年間110万円超の入金には贈与税がかかります。また、子供に管理権がないと「名義預金」とみなされ、将来相続税の対象となるリスクがあります。 2. 教育資金贈与信託(特例制度) • 祖父母の相続税対策が主目的の場合に有効です。 • 1,500万円まで教育資金を一括で非課税贈与できます。 • ⚠️ 手続きの煩雑さ:引き出しの度に領収書の提出が必要です。 •…
-

「退職金を受け取ったけれど、このお金で本当に大丈夫かな?」 60代を迎え、多くの方が抱く不安ではないでしょうか。人生100年時代と言われる今、セカンドライフはこれまでよりもずっと長くなります。 この大切な時期に、生命保険と資産運用の役割は大きく変わります。資産を「築く」フェーズから、「守りながら、賢く取り崩す」フェーズへの転換期です。 この記事では、安心で豊かな老後を迎えるために、60代が今すぐ見直すべきマネープランの「最適解」をご紹介します。 Part 1:【守りのお金】生命保険の「断捨離」と「強化」 60代の保険は、**「誰のためのお金か」**という視点で整理しましょう。 1-1. 死亡保障は本当に必要?「断捨離」の視点 お子さんが独立し、住宅ローンが完済に近づいている場合、現役時代と同じ高額な死亡保障は必要でしょうか? ✅ 見直しのチェックポイント • 遺された配偶者の生活費は? 公的年金や預貯金で賄えるか確認する。 • 負債(ローンなど)は残っていないか? 💡 行動の提案: • 必要性が薄れた高額な定期保険や終身保険は、保障額を減額するか解約を検討しましょう。 • 減額や解約で浮いた保険料は、医療・介護への備えや資産運用に回せば、老後資金の効率が大幅にアップします。 💡 【賢い保険の活用法】 終身保険は、解約時に「解約返戻金」というまとまったお金が戻ってきます。これは、死亡保障から老後資金へと、保険の役割を変える資産活用の一つの方法です。 1-2. 医療・介護への備えを「強化」する 年齢を重ねるほど、医療費や介護費用のリスクは高まります。この費用こそ、60代で「強化」すべき保険です。 • 医療保険: 入院費よりも、手術や一時的な治療への備えが重要です。先進医療特約は、公的医療保険の対象外の治療をカバーできるため、必ず内容を確認しておきましょう。 • 介護保険: 介護状態が長期化すると、公的介護保険だけでは賄えない費用(差額ベッド代やサービス利用料など)が発生します。不安がある場合は、民間の一時金給付型の介護保険も検討の余地があります。 1-3. 貯蓄型保険の活用:お金を「増やしながら守る」 個人年金保険や外貨建ての貯蓄型保険は、老後資金の準備や相続対策として利用されることがあります。 • メリット: 契約時に将来受け取れる金額が確定(あるいは目安)するため、資産運用に不慣れな方でも安心感があります。 • ⚠️ 注意点: 特に外貨建て保険は、高い金利で運用できる可能性がある一方で、為替の変動(為替リスク)により元本割れするリスクがあることを理解してから加入しましょう。 Part 2:【攻めのお金】60代からの資産運用術 60代の資産運用は、「資産寿命を延ばすこと」が最大のミッションです。ハイリスクな投資は避け、「リスクを抑えつつ、確実にお金を働かせる」方法を選びましょう。 2-1. 資産運用の大原則:「使わないお金」だけを運用する まず、ご自身の全資産を以下の2つに分けましょう。 1. 生活資金(2~3年以内に使うお金): 普通預金、定期預金、個人向け国債など、安全性が高い場所に置く。 2.…
-
💡50代は「人生の総仕上げ」時期! 50代は、定年退職が視野に入り、人生のマネープランを総点検する時期です。 「まだ先」と思っていた老後が現実味を帯びてくる一方で、お子さんの独立や住宅ローンの残債減少などにより、家計に余裕が出始める方も多いでしょう。 しかし、この時期は病気やケガのリスクも高まります。だからこそ、50代のマネー戦略は「必要な保障を最小限に残す守り」と「リスクを抑えつつ老後資金を準備する攻め」を両立させることが重要です。 この記事では、50代のあなたが後悔しない老後を迎えるために、生命保険の「削るべき部分」と資産運用の「伸ばすべき部分」を具体的に解説します。 1. 🛡️ 生命保険の見直し:削って、備える 50代の生命保険戦略は、高額な死亡保障をダウンサイジングし、医療・介護の備えにシフトすることが鉄則です。 1-1. 死亡保障は大幅にダウンサイジング! かつて必要だった数千万円の死亡保障は、多くの場合、50代で不要になります。 ✅ 見直しのポイント 1. 必要保障額の再計算: • 計算要素:残された配偶者の生活費(公的年金受給額を除く不足分)、住宅ローン残債、葬儀代などの整理資金。 • アクション:最新の「ねんきん定期便」を確認し、配偶者が将来受け取る年金額を把握しましょう。 2. 保険種類の検討: • 保障額が大きく減るなら、掛け捨ての定期保険を解約・減額し、葬儀代・整理資金として200万〜500万円程度の終身保険(貯蓄性があるもの)に切り替えることを検討します。終身保険であれば、確実に将来役立ちます。 1-2. 医療・がん・介護保険の強化が必須 50代以降は病気のリスクが急上昇します。現役時代の医療保険のままでは、最新の医療事情に対応できていない可能性があります。 ✅ 医療保障のチェックリスト • 先進医療特約: 公的医療保険の対象外となる高額な先進医療費をカバーできているか確認。 • 短期入院への対応: 近年は入院が短期化しています。入院日額よりも、手術や病気の一時金が充実しているかチェックしましょう。 • 三大疾病(がん・心疾患・脳卒中)への備え: 特に、治療費や休職期間中の生活費として役立つ診断一時金が支払われるタイプのがん保険や特定疾病保険の検討も重要です。 また、介護リスクも高まるため、公的介護保険や貯蓄で不足する分を、介護保険などでカバーする計画も立てておきましょう。 2. 💰 資産運用:攻めすぎず、着実に増やす 定年まで残された期間が短いからこそ、「時間分散」と「リスク分散」を徹底し、守りの意識で運用することがカギとなります。 2-1. 老後資金の目標額を再設定する まずは、闇雲に運用を始めるのではなく、具体的なゴール(目標額)を明確にしましょう。 1. 公的年金の見込額を確認: 毎年届く「ねんきん定期便」で将来の受給見込額を把握。 2. 定年後の生活費を計算: 毎月の支出から逆算し、年金収入だけでは賄えない具体的な不足額(目標額)を計算します。 目標額が明確になることで、必要以上に高いリスクを取ることを避けられます。 2-2. 活用すべき税制優遇制度(NISAとiDeCo)…
-
🚨 40代の悩み:このままで老後資金は足りる? 40代は、仕事でも家庭でも最も忙しく、責任が重くなる時期です。同時に、「このままのペースで老後資金は本当に大丈夫だろうか?」という漠然とした不安も大きくなってきます。 ✅ 家計にのしかかる保険料 ✅ 子どもの教育費のピーク ✅ 退職までの残り期間が短くなってきた焦り しかしご安心ください。40代は、保障のムダを削り、将来のためのお金を増やす仕組みを構築する最高のタイミングです。本記事を読み終える頃には、あなたの不安は具体的な行動計画に変わっているはずです。 I. 基礎編:40代の生命保険の見直しポイント 生命保険は「万が一のリスクに備える」のが目的です。40代になると、ライフステージの変化によって必要な保障額が大きく変わってきます。 1. 💡 死亡保障は「家族の経済的ゴール」で決まる 結婚直後や子どもが幼い頃に加入した保険のままではありませんか?以下の要素を見直すと、保障を減らして保険料を安くできる可能性があります。 【削減の可能性】:必要保障額が徐々に減る「収入保障保険」など、合理的な保険への切り替えを検討しましょう。 2. 🏥 医療・就業不能への備えは必須 40代は健康リスクが高まり始める時期です。入院・手術給付金だけでなく、最新の治療に対応できるかが重要です。 • 先進医療特約の確認:公的医療保険の対象外となる先進医療(費用が高額になりがち)に対応しているか必ずチェックしましょう。 • 就業不能保険の検討:病気やケガで長期間働けなくなった場合、公的保障だけでは収入のすべてはカバーできません。特に自営業やフリーランスの方だけでなく、会社員の方も検討する価値があります。 3. 📉 貯蓄型保険 vs. 掛け捨て+投資 終身保険や養老保険などの「貯蓄型保険」は、保障と貯蓄を兼ねますが、保険料が高くなりがちです。 現在の金融業界では、「保険は掛け捨てでリスクに備え、お金を増やす目的は投資に任せる」という考え方が主流です。多くの場合、この方が保険料と資産運用の効率が良くなります。 II. 実践編:40代から始める「お金の働かせ方」 保険で「守り」を固めたら、次はお金に「働き」かけてもらい、「攻め」の資産形成を始めましょう。 1. 💰 資産運用の大原則「長期・積立・分散」 投資はギャンブルではありません。以下の大原則を守れば、リスクを抑えながら安定したリターンを目指せます。 2. 🌟 40代が最優先すべき2大税制優遇制度 国が用意した税制優遇(得られた利益への税金が優遇される)がある制度を活用するのが、資産形成の最も確実な近道です。 (1) 新NISA(少額投資非課税制度) • メリット: 投資で得られた利益が生涯非課税、いつでも引き出し可能。 • 活用法: 「つみたて投資枠」で、手数料の安い投資信託(例:全世界株式、S&P500など)を毎月コツコツ積立てる。 (2) iDeCo(個人型確定拠出年金) •…
-
🚨 30代の現実:ライフイベントと家計の「今そこにある危機」 30代のあなたは、結婚、出産、住宅購入など、人生で最も大きなライフイベントを経験している真っ最中かもしれません。しかし、喜びの裏側で、「このままで大丈夫?」という漠然とした家計への不安も膨らんでいるのではないでしょうか。 ✅ 昔入った保険が今の家族に合っているか不明 ✅ 子どもの教育費と老後資金の板挟み ✅ 投資を始めたいけど何から手を付けていいか分からない ご安心ください。 30代は、「時間の力」と「合理的な見直し」によって、最も効率よく将来の安心を築ける最高の時期です。この記事では、ムダを省いた保険の選び方と、税制優遇を使った「お金の育て方」を解説します。 I. 🛡️ 基礎編:30代の生命保険は「合理性」がカギ 生命保険は、万が一のときに「残された家族が困らないように」するためのものです。必要以上に手厚くする必要はありません。今の家族の状況に合わせて、ムダを省き、足りない部分を補うことが重要です。 1. 家族形態別!死亡保障の「適正額」を見極める 【重要チェック!】 住宅ローンを組む場合、ほとんどの場合、団体信用生命保険(団信)に加入します。団信に入れば、契約者に万が一のことがあった際、住宅ローン残債はすべて保険で完済されます。 この完済される金額分は、別途の死亡保障から差し引いてOKです。 2. 🏥 若くても無視できない「医療・就業不能リスク」 30代後半から健康リスクは増し始めます。若いうちに入ると保険料が割安なため、早めの加入が有利です。 • 医療保険・がん保険: 入院日額よりも、高額な治療費の全額をカバーできる「先進医療特約」が付帯されているかを最優先でチェックしましょう。 • 就業不能保険: 働き盛りの30代で病気やケガで収入が途絶えるのは大きなリスクです。特に自営業やフリーランスの方は、公的保障が薄いため、必ず検討してください。 II. 💰 実践編:30代最大の武器「時間」をお金に変える方法 30代が40代・50代に比べて圧倒的に有利なのは、「運用期間が長いこと」です。この時間を活用し、「複利の力」を最大限に引き出しましょう。 1. 複利の力!「長期・積立・分散」の魔法 投資で得た利益が、次の利益を生み出すことを「複利」と言います。運用期間が長ければ長いほど、複利の恩恵は大きくなります。 • 長期:20年~30年と長く続けることで、目先の価格変動リスクを吸収します。 • 積立:毎月定額を積み立てるドルコスト平均法で、購入価格が平準化されリスクが軽減されます。 • 分散:国内外の株式など、投資対象を分散することで安定したリターンを目指します。 2. ⚡️ 2大税制優遇制度を使い倒す! 投資の利益にかかる約20%の税金をゼロにできる、国の制度を最優先で活用しましょう。 ① 新NISA(少額投資非課税制度) • 役割: 投資で得た利益が生涯非課税になります。いつでも引き出し可能なので、流動性を確保したい資金(教育資金など)にも使えます。 • おすすめの始め方: 手数料の安いネット証券で口座を開設し、「つみたて投資枠」で積立をスタートしましょう。…
-
20代夫婦の皆さんは、これから出産、マイホーム購入、転職、そして老後と、人生の大きなイベントが目白押しです。 この時期に「なんとなく」でお金を貯めるのと、「戦略的」に動かすのとでは、10年後、20年後の資産に大きな差が生まれます。 この記事を読んで、夫婦で納得のいくマネー戦略を立てましょう! 1. 👫 最初にやるべきこと:家計の「見える化」と「目標設定」 まずは、夫婦二人のお金に対する価値観を共有し、家計の基礎を固めることが最優先です。 💰 アクション1:家計の見える化と管理方法の決定 • 収支の把握: お互いの収入と、毎月の固定費(家賃、ローン、通信費、保険料)と変動費(食費、交際費)を全て洗い出しましょう。家計簿アプリや共有口座の活用がおすすめです。 • お金の管理方法の決定: どちらか一方が管理するのか、共通の財布(口座)を作るのか、夫婦でルールを決めましょう。 🎯 アクション2:貯蓄の「目的」と「優先順位」を決める 「何のためにお金を貯めるのか」が曖昧だと、途中で挫折します。夫婦の目標を具体的に設定し、お金を使う時期に合わせて貯蓄方法を分けましょう。 2. 🛡️ 【守り】夫婦のライフイベントに合わせた「保険」の選び方 独身時代と異なり、結婚すると「万が一、一家の大黒柱が働けなくなった場合」に備える必要性が生まれます。 1. 死亡保障:必要かどうかは「家族構成」で決まる 💡アドバイス💡 死亡保障は、保険料が割安で保障額が時間とともに減っていく「収入保障保険」を選ぶのが最も効率的です。必要な時期(子育て期間)に絞って大きな保障を確保しましょう。 2. 医療保険:妊娠・出産前の見直しがカギ 若いうちは病気のリスクは低いですが、特に奥様は妊娠・出産前に医療保険を見直すことが重要です。 • 妊娠すると、加入制限がかかる場合があります。 • 女性疾病特約を検討し、帝王切開などの異常分娩や女性特有の病気に備えましょう。 3. 就業不能保険:共働きなら特に重要 夫婦のどちらかが長期入院や自宅療養で働けなくなったとき、家計の収入が途絶えるリスクに備えるのが就業不能保険です。会社員の傷病手当金でカバーできない期間の生活費をまかなうために検討しましょう。 3. 🚀 【攻め】20代夫婦が時間を味方につける「投資」戦略 20代の夫婦の最大の強みは、時間です。早く始めることで、「複利効果」を最大限に享受できます。 🥇 投資の最優先は「非課税制度の活用」 📈 投資の王道:「長期・積立・分散」 • 商品: 初心者は、米国や全世界の株式に分散投資できるインデックスファンドをNISAで毎月自動で積み立てるのが王道です。 • 金額: 毎月無理なく続けられる金額(例:二人で5万円など)からスタートしましょう。 🌟 まとめ:今日から始めるアクションリスト 1. 家計の見える化と夫婦での共通口座作成を話し合う。 2.…
-
20代独身は、人生で最も「時間」という武器を持っている時期です。この貴重な時期に、間違った保険に入ったり、お金を寝かせてしまうのは非常にもったいない! この記事では、ファイナンシャルプランナー(FP)の視点から、20代独身が「守り(保険)」を固めつつ、「攻め(資産形成)」で賢くお金を動かすためのロードマップを解説します。 🛡️ STEP1:【守り】死亡保障はいらない?入るべき「最低限の保険」とは 20代独身のあなたが、もしも亡くなっても、生活に困る家族はいませんよね?そのため、高額な「死亡保障」は基本的に不要です。 保険で備えるべきは、「病気やケガで働けなくなったときのリスク」、つまり「収入が途絶えるリスク」と「医療費のリスク」の2つに絞るのが合理的です。 🚨 20代独身が最優先で検討すべき2つの保険 💡アドバイス💡 終身保険のような貯蓄型保険は、保険料が高くなりがちで、資産運用の効率も決して高くありません。まずは「掛け捨て」で必要な保障だけをシンプルに確保し、浮いたお金を次に紹介する「攻め」に回しましょう。 💰 STEP2:【攻め】20代が最優先すべき「お金の動かし方」 時間を味方につけられる20代は、「いかに早く、非課税制度で積立投資を始めるか」が将来の資産額を大きく左右します。 🚀 資産形成の「マネーピラミッド」と優先順位 20代のお金の使い方には明確な優先順位があります。いきなり投資を始めるのではなく、土台をしっかり固めましょう。 🥇 第1位:生活防衛資金を貯める まずは、病気や失業、急な出費に備えるための「現金の貯蓄」を優先しましょう。 • 目安額: 手取り月収の3ヶ月〜6ヶ月分 • 置き場所: すぐに引き出せる普通預金やネット銀行の定期預金 🥈 第2位:固定費の削減(種銭づくり) 投資に回すお金(種銭)を増やすために、最も効果的なのが固定費の見直しです。 • 最優先: 通信費(格安SIMへの乗り換え)、サブスクリプション、使っていない保険の解約 • 効果絶大: 家賃や車の維持費など、大きな固定費を見直すだけで月数万円の余裕が生まれることも。 🥉 第3位:非課税制度の活用(長期積立投資) 生活防衛資金が貯まったら、いよいよ投資を始めます。税制優遇のある制度を最大限活用しましょう。 • iDeCo(イデコ): 節税効果が非常に高い(掛金が全額所得控除)私的年金制度。原則60歳まで引き出せませんが、老後資金づくりには最適です。 • NISA(新NISA): 投資の利益(通常約20%かかる)が非課税になる制度。こちらは途中で引き出し可能です。 💡アドバイス💡 20代は時間があるため、リスク(値動きの幅)を取りやすい年代です。NISAでは「全世界株式」や「S&P500」などのインデックスファンドに少額から毎月積み立てるのが王道です。 🎖️ 第4位:自己投資 資格取得、セミナー参加、読書など、「稼ぐ力」を高めるための投資は、最もリターンの大きい投資になる可能性があります。スキルアップは惜しまずお金を使いましょう。 🎁 まとめ:20代独身のマネーアクションリスト • 【守り】 医療保険と就業不能保険のみをシンプルに検討し、死亡保障は最低限でOK。 • 【準備】…
-

昨日のブログを読んでくれた方にどう動けばいいかを少し詳しく😀 🚀 【若者必見】投資は時間で勝つ!今日から始める分散投資の超具体ステップ こんにちは!投資を始めたいけど、「何から手をつければいいの?」と悩んでいる20代・30代の皆さんは多いのではないでしょうか? 私たち若い世代には、投資において最強の武器があります。それはズバリ、時間です。 この記事では、あなたの「時間」という最大の強みを活かすための、「長期・積立・分散」を簡単に実現する具体的な3ステップをご紹介します。今日から実践して、将来の資産をしっかりと育てていきましょう! ステップ 1️⃣ まずは「NISA口座」を開設しよう! 投資を始めるなら、税制優遇制度は絶対に活用すべきです。 💰 NISAは最強の味方 • NISA(ニーサ:少額投資非課税制度)の口座内で得た利益(運用益や配当金)には、通常約20%かかる税金が非課税になります。 • 特に「つみたて投資枠」は、長期の積立・分散投資に適した商品が厳選されており、初心者の方に最適です。 • 開設は、手数料が安く、自宅から手続きが完結するネット証券を選ぶのがおすすめです。 💡 ポイント まずはネット証券でNISA口座(つみたて投資枠)を開設することが、分散投資の第一歩です! ステップ 2️⃣ 投資先は「全世界株式」を選ぶ! 分散投資を成功させるカギは、特定の国や銘柄に頼らないことです。 🌎 迷ったら「全世界」に分散! • 若い世代が目指すのは、最も高いリターンが期待できる株式を中心としたポートフォリオです。 • 「これからどの国が伸びるか」を予測するのはプロでも困難です。そこで、全世界の成長にまとめて投資できる商品を選びましょう。 • 具体的には、「eMAXIS Slim 全世界株式(オール・カントリー)」などの全世界株式インデックスファンドが人気です。これ一本で、日本・アメリカ・ヨーロッパ・新興国など、数千の企業に自動で分散投資ができます。 🙅♀️ 避けるべきこと • 話題の個別株や、特定のテーマ(例:AI株だけ)に全資産を集中させることは、リスクが高すぎるため避けましょう。 ステップ 3️⃣ 「積立設定」で時間を味方につける! 若い世代の最大の強みである「時間」を活かすため、積立投資は必須です。 ⏰ ドルコスト平均法でリスク軽減 • NISA口座内で選んだ投資信託を、「毎月、決まった日」に「決まった金額」で自動で買い付ける設定をしましょう。これが時間の分散です。 • この手法は「ドルコスト平均法」と呼ばれ、価格が高い時は少なく、安い時は多く買うことになるため、結果的に平均購入単価を抑える効果があります。 • 設定を一度してしまえば、あとは基本的に放置でOK!日々の値動きに一喜一憂する必要がありません。 💰 無理のない金額からスタート! • 「いくらから始めるべき?」と悩む必要はありません。まずは月5,000円や1万円など、無理なく続けられる金額から始めましょう。…
-
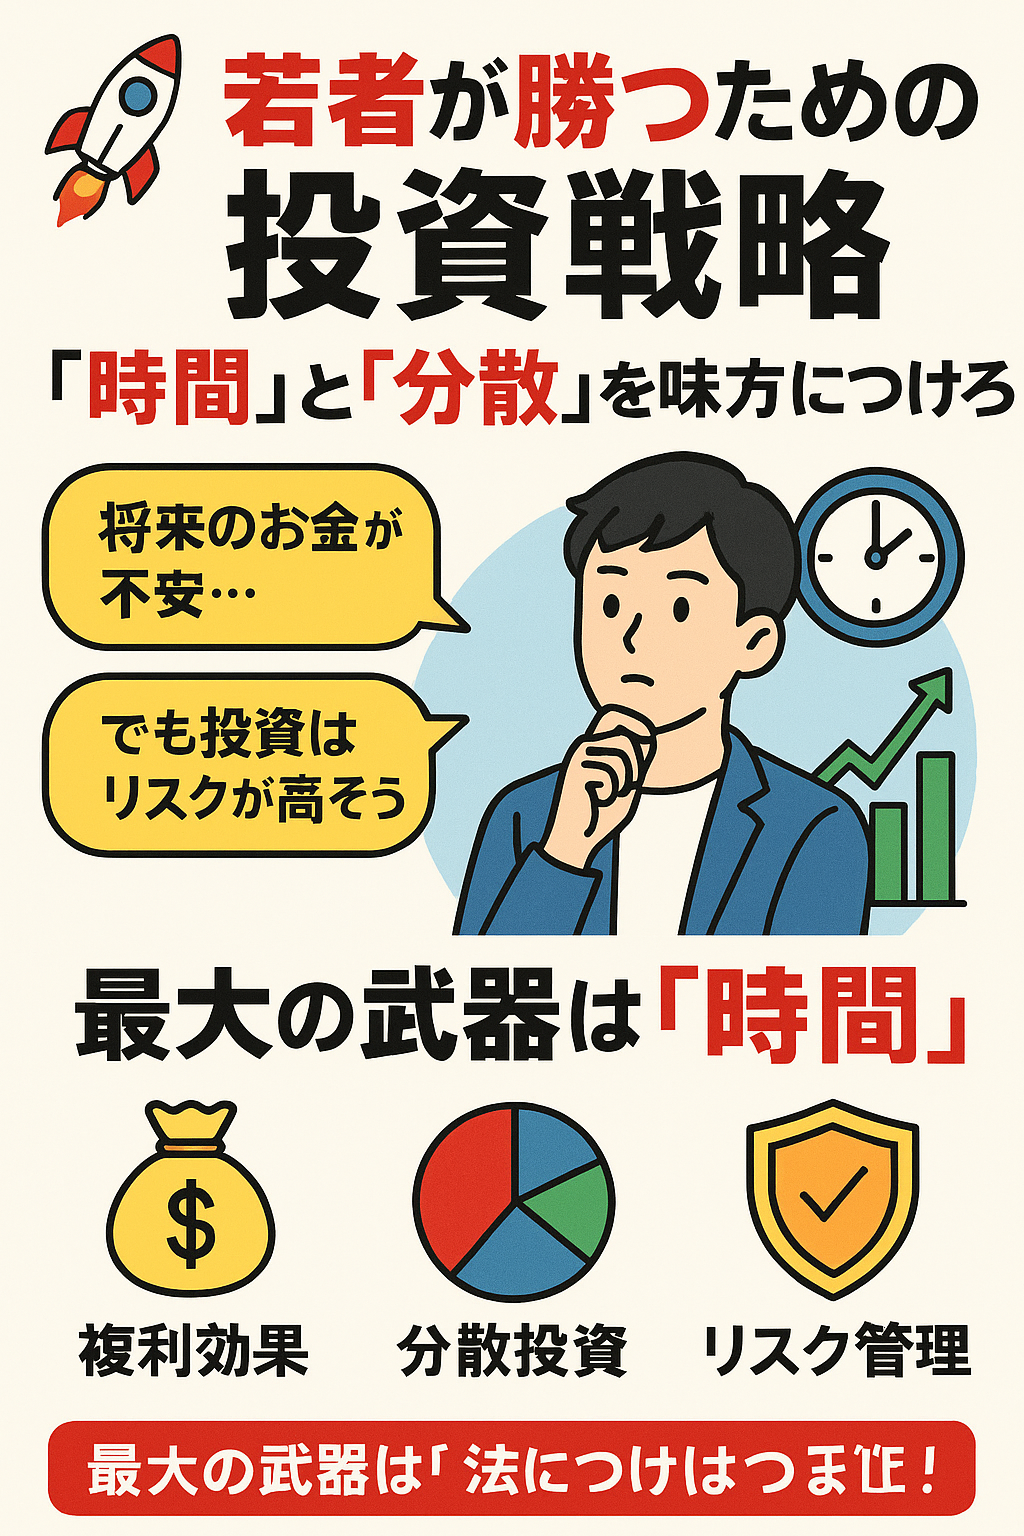
保険は保険でも自分で備える保険です🤚 今回は若者向けの投資の考え方を1部紹介します👍 他にも考え方があると思うので鵜呑みにしないで眺めて下さい😊 🚀 【若者が勝つための投資戦略】「時間」と「分散」を味方につけろ! 「将来のお金が不安…」「でも投資はリスクが高そう」 社会人になったばかり、あるいはキャリアを築き始めたばかりのあなたにとって、投資は遠い世界の話かもしれません。しかし、実は時間という最強の武器を持つあなたこそ、投資で最も有利な世代です。 そして、その最強の武器を活かすのが、投資の失敗を避けるための基本ルール「分散投資」です。 この記事を読めば、投資で大失敗を避ける「分散投資」のコツと、若いあなたにこそ必要な理由がスッキリわかります。 ⏰ 若者に分散投資が最強な理由:最大の武器は「時間」 年上の世代にはない、私たち若者が持つ最大の資産、それは「投資できる期間の長さ」です。 分散投資を積立で続けると、「複利効果」と「時間分散効果」という二つの大きなメリットが生まれます。 1. 💰 複利効果を最大限に活かす(増えたお金がさらにお金を呼ぶ) 利益をそのまま元本に加えて再投資することで、利息が利息を生んで雪だるま式に資産が増えていく効果です。 • 20代からスタート \Rightarrow 30年以上の長い期間、この複利の魔法をかけ続けられます。 2. 📉 価格変動のダメージを軽減する(下がっても慌てない) 投資を始めた直後に相場が暴落しても、若い世代はまだ資金全体が少ないため、ダメージが限定的です。 むしろ、長い時間をかけてコツコツ買い続ける「時間の分散」の効果で、暴落時こそ「安く仕込むチャンス」に変えられます。 🛡️ 失敗を避ける!分散投資の3つの戦略 分散投資とは、「卵を一つのカゴに盛るな」という言葉の通り、資産を複数に分けてリスクをコントロールすることです。 ❶ 資産の分散:何を組み合わせるか? すべてを「株式」という一つのハイリスクなカゴに入れるのではなく、性質の異なる資産を組み合わせます。 • POINT: 自分の「リスク許容度」に合わせて、株式の割合を多めに設定しても、債券などでクッションを持たせておくのが賢明です。 ❷ 地域の分散:どこで稼ぐか? 日本の企業だけでなく、世界の成長を取り込むことが、現代の投資の常識です。 • 世界中の株式(アメリカ、ヨーロッパ、新興国など)に広く投資しましょう。 • 日本にいながら、世界の有望な企業にまとめて投資できる「投資信託」を活用するのが最も手軽です。 ❸ 時間の分散:いつ買うか?(初心者最強の味方) まとまった資金ができても、それを一度に投資するのはやめましょう。「高値掴み」という最悪の失敗パターンを避けるためです。 これが「ドルコスト平均法」という積立の仕組みです。 • 毎月1万円など、決まった金額を定期的に投資するだけ。 • 価格が下がれば自動的に多く買えるため、平均購入単価が平準化され、高値掴みのリスクを自動で避けてくれます。 🔑 【まとめ】分散投資の始め方 投資で失敗する人の多くは「一点集中」や「タイミングを読もうとすること」が原因です。 若いあなたは、そのどちらも避けることができます。 まずは、毎月少額から、手間がかからない「投資信託を使った積立」で、この分散投資のルールを実践してみましょう。…
-

こんにちは。今日はちょっと真面目な話を😅 僕は現在も保険営業の仕事をしています。 「人の役に立つ」「稼げる」と言われて始めたこの仕事ですが、やってみると想像以上に大変で…。 今日は、そんな保険営業の“本音の辛さ”を、経験者の立場から書いてみます。 ノルマに追われる毎日 一番きつかったのはやっぱり数字のプレッシャーです。 毎月のノルマ、週ごとの目標、上司からの報告…。 達成できないと雰囲気も重くなり、正直、仕事に行くのが憂うつになることもありました。 「契約が取れなければ存在価値がない」みたいな空気もあって、 精神的に追い詰められる人は多いと思います。 これは長い年月をやる事でクリア出来る😁ヤル気さえあればね👍 友人・知人への営業がつらい 最初の頃は「まずは身近な人に声をかけよう」と言われます。 でもこれが本当につらい。 保険の話をした途端、距離を置かれたり、LINEを既読スルーされたり…。 「友達を失うくらいなら契約いらない」と本気で思ったこともあります。 断られるのが日常茶飯事 飛び込みでも電話でも、断られるのが当たり前。 1日中動いてもゼロ件なんてことはよくあります。 最初のうちは「自分に価値がないのかも」と落ち込みました。 でも途中から、「断られても気にしない力」をつけないと続かないんですよね。 収入が安定しない不安 新人の頃は固定給も少なく、ほぼ歩合。 (私の会社は新人でも固定給がある会社で良かったですが…) 頑張った月は嬉しいけど、契約が取れない月は生活がギリギリ。 「先月より収入が減った」なんて普通のことでした。 それでも営業を続けるために、自分を奮い立たせる毎日でした。 商品知識と勉強が終わらない 保険って、想像以上に複雑。 種類も多いし、税金や法律の知識も必要。 毎晩、パンフレットを読みながら勉強していました。 でも正直、お客さんに分かりやすく説明するのは今でも難しいと思います。 保険商品の複雑な部分も多い、商品改定も結構ある為常に知識を習得する努力は必要です😓 休みの日も気が休まらない お客様からの連絡は、夜でも休日でも入ります。 「急に契約の件で相談したい」なんてことも多い。 スマホが鳴るたびに「仕事かも」と思ってしまい、 心がずっとオンの状態でした。 これに関しては、自分の行動とアフターフォローで解決できる可能性がある😄 但し、事故があった際の対応は休日関係なく入ってくるので仕事から意識が消えることは無いのかも❓ 世間のイメージが厳しい 「保険の営業=しつこい」 そんなイメージを持たれているのも正直つらいです。 こっちは真剣に提案しているのに、最初から警戒されることも。 信頼を得るまでに時間がかかる仕事だと痛感しました。 それでも、この仕事を続ける人がいる理由 それでも今でも、保険営業を続けている仲間がいます。 彼らはみんな口をそろえてこう言います。 「ありがとうって言われた瞬間、報われる」 お客様が困ったとき、助けになれる。 家族の安心を支えられる。 それがこの仕事の“唯一無二のやりがい”なんですよね。 まとめ 保険営業は、正直言って甘くない仕事です。 ノルマ、プレッシャー、人間関係、精神的な疲れ。…